
東芝が旧経営陣に求めた32億円の賠償請求が決着
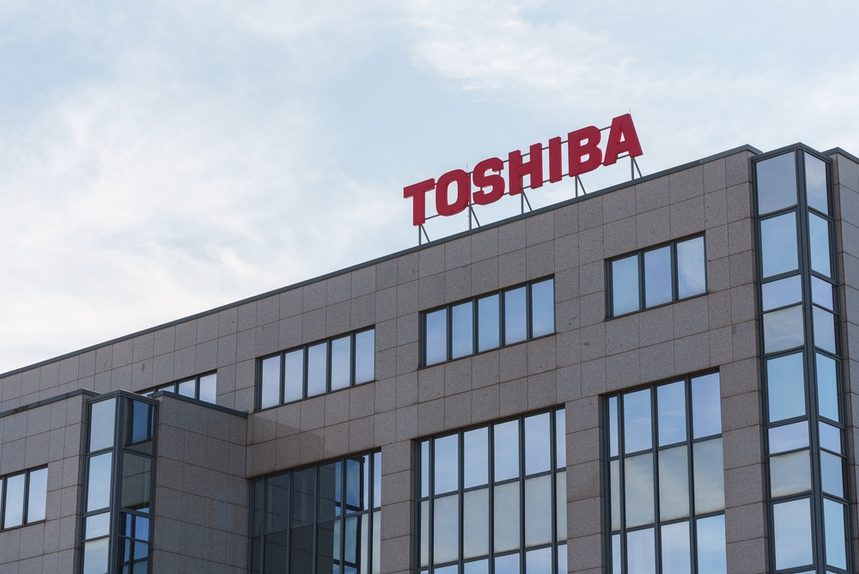
東芝の不正会計をめぐり、会社がかつての経営幹部に損害の補償を求めていた裁判で、最高裁判所は会社側の上告を退けた。これにより、旧経営陣への賠償請求を認めなかった東京高等裁判所の判断が確定した。
最高裁第2小法廷は、高須順一裁判長のもと、10月15日までに上告を退ける決定を下した。東芝が請求していた賠償額は計32億円で、対象は元社長を含む旧経営陣5人だった。
今回の裁判では、2015年に表面化した不正な会計処理について、当時の経営幹部が法的な責任を負うかどうかが中心的な争点となった。
2015年の不正会計発覚と巨額の課徴金納付命令
東芝の会計問題は2015年に明らかとなり、組織的な不適切処理が行われていたことが判明した。同社は、この問題に関連して73億円余りの課徴金の納付を命じられるなど、経済的な負担を受けた。
会社側は、こうした損害が発生した背景に、当時の経営陣による対応の問題があったと主張した。そのうえで、元社長ら5人を相手取り、合計32億円の支払いを求める訴訟を起こした。
争点となったのは、経営幹部が会計上の問題を把握し、違法な処理を停止させたり修正したりする義務を果たしていたかという点だった。裁判では、会社が受けた損害と旧経営陣の責任との関係が審理された。
東京地裁は経営幹部3人の是正義務違反を認定
2023年に示された1審の東京地方裁判所判決では、旧経営陣5人のうち3人について、会社に対する賠償責任が認められた。
東京地裁は、問題のある会計処理を止め、適正な状態に改めるための義務を3人が果たしていなかったと判断した。その結果、対象となった3人に対し、合計2億円の賠償を命じた。
ただし、この金額は東芝が求めていた32億円の一部にとどまった。会社が請求した金額のすべてが認められたわけではなく、責任を負うとされた経営幹部も5人全員ではなかった。
1審では、会計処理を適正化するための経営陣の行動が重要な判断材料となった。
東京高裁は虚偽記載に該当しないと判断し、判決を変更
これに対し、2審の東京高等裁判所は、問題となった会計処理の法的評価について、1審とは異なる結論を示した。
東京高裁は、一部の会計処理について、将来の損失に備える引当金を計上する必要があったと認めた。一方、その処理を東芝全体の事業規模と照らし合わせた結果、有価証券報告書の虚偽記載に当たるものではないと判断した。
このため、問題となった会計処理について違法性は認められないと結論づけた。東京高裁は、3人に計2億円の支払いを命じた1審判決を取り消し、東芝側の請求を全面的に退けた。
1審が経営陣による是正義務の不履行を重視したのに対し、2審では会計処理そのものが法律に違反していたかという点が判断の中心となった。
最高裁の上告棄却で旧経営陣への請求退ける判断確定
東芝は2審判決を不服として最高裁に上告し、旧経営陣に対する賠償請求を引き続き求めていた。しかし、最高裁第2小法廷が上告を退けたことで、東京高裁の判決が最終的な司法判断となった。
この結果、旧経営陣5人に計32億円の賠償を求めていた会社側の主張は認められず、訴訟は終結した。
今回の決定は、2015年に発覚した不正会計問題に関連して、会社が旧経営陣の法的責任を追及してきた裁判の決着を意味する。
1審では3人に対する賠償命令が出されたものの、2審で判断が覆り、最高裁でも会社側の請求は認められなかった。不正会計問題をめぐる旧経営陣への32億円の賠償請求は、東芝側の敗訴という形で確定した。