
訪日外国人向け免税制度を刷新し返金方式へ移行
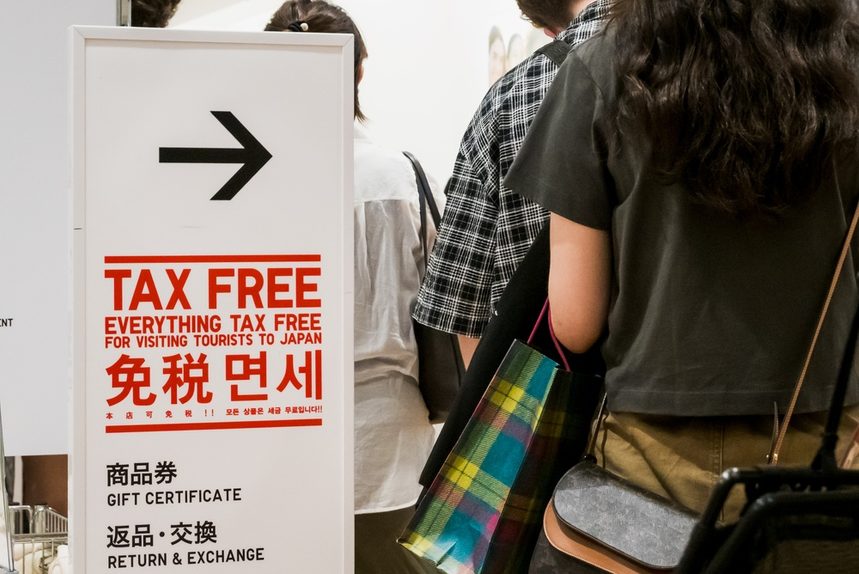
訪日外国人旅行者を対象とする消費税の免税制度が、2026年11月1日から新たな仕組みに切り替わった。従来の購入時に税額を差し引く方法を廃止し、出国時の確認を経て消費税相当額を払い戻す「リファンド方式」を導入した。
制度改正の主な目的は、免税商品を日本国内で転売する不正行為の防止にある。これまでの仕組みでは、国外への持ち出しを前提に税抜き価格で購入した商品が、国内市場に流通する事例が発生していた。
新方式では購入時に消費税を徴収するため、実際に国外へ商品を持ち出すことが確認されなければ免税の適用を受けられない。
購入情報と出国時の確認を連動させる新たな仕組み
新制度では、外国人旅行者も一般の消費者と同様に税込み価格で商品を購入する。免税店はパスポートを確認し、購入日時や商品、数量などの情報を国税庁のシステムに送信する。
旅行者は出国する際、空港に設置された専用端末でパスポートを読み取らせる。税関が購入情報を確認し、商品を国外へ持ち出す条件を満たしていれば、クレジットカードや決済アプリなどを通じて税額相当分が返金される。
購入内容によっては税関職員による現物確認が必要となる。対象商品を所持していない場合には返金が認められない。また、購入から90日以内に出国することも返金の条件となっている。
過去の大規模な不正購入と追徴課税が制度改正の背景
旧制度では、免税品を安く購入し、国内で売却することで消費税相当分の利益を得る行為が問題となっていた。転売業者がSNSを通じて旅行者を募集し、報酬を支払って商品を購入させる組織的な事例も確認されている。
2022年には、大阪市内の百貨店で約77億円分の商品を不正に免税購入したとして、中国人の男女7人に対し、約7億6000万円の消費税徴収処分が決定されたことが明らかになった。
販売事業者に対する税務調査も相次いだ。過去4年間で少なくとも17法人が追徴課税を受け、アップルの日本法人にはiPhoneの免税販売をめぐり約140億円の追徴課税が行われた。
国内転売を防ぐ税関審査と販売店の税務管理を強化
新方式では、販売時点で免税が確定しないため、商品を国内で転売する目的で購入しても、出国時の確認を通過しなければ税額の返金を受けられない。
販売店についても税務上の取り扱いが変わる。仕入れと販売の双方で消費税を扱い、購入者が必要な手続きを完了した場合に、対応する税額の還付を受ける仕組みとなった。
一方、従来必要だった消耗品の特殊包装が不要になり、店舗側の包装作業や購入後の開封制限に関する説明は軽減される。大量購入を一律に制限する必要性も変わり、販売現場の運用に影響を与えている。
不正防止と円滑な返金手続きの両立が今後の課題
制度開始日の11月1日、関西空港では専用端末を使った返金手続きが行われた。パスポートの読み取りから確認完了まで数秒程度で進む事例もあり、初日の運用では目立った混乱は確認されなかった。
一方、大阪市内の百貨店では、空港で追加の手続きが必要になることに対し、外国人旅行者から不便さを訴える声が上がった。販売店も制度変更の説明や返金業務への対応を進めている。
2025年の訪日外国人旅行消費額は9兆5000億円に達した。新制度では、不正取引を防ぐための確認体制に加え、旅行者が確実に返金を受けられる運用と、店舗での十分な案内が求められる。